
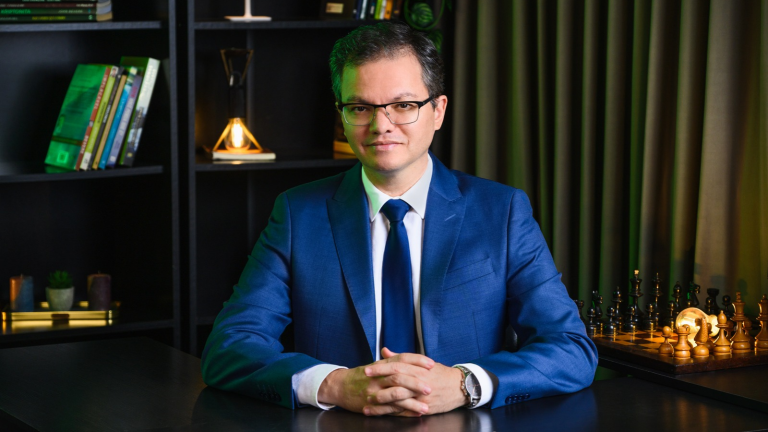
Apesar das mudanças trazidas pela Reforma Tributária, a criação de holdings familiares e patrimoniais continua sendo uma estratégia relevante para famílias empresárias e proprietários de bens. A avaliação é do advogado Jossan Batistute, especialista em questões sucessórias e patrimoniais e sócio do escritório Batistute Advogados.
Segundo ele, permanecem preservados os principais benefícios dessas estruturas, entre eles planejamento sucessório, organização patrimonial, governança familiar e redução de conflitos entre herdeiros.
O cenário, contudo, exige análise mais criteriosa. A partir de 2027 entram em vigor novas regras relacionadas aos tributos CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços). Alterações legislativas ocorridas em janeiro deste ano também influenciarão a tributação pelos estados sobre as transmissões patrimoniais.
“Embora impacte diretamente na tributação dessas estruturas, a Reforma Tributária não elimina as vantagens das holdings. O principal erro é analisar a holding apenas pela ótica da economia tributária. O planejamento sucessório, a proteção da continuidade dos negócios familiares, a redução da burocracia em processos de inventário, ou até o quase total esvaziamento desse instrumento, e a definição prévia de regras para a sucessão continuam sendo diferenciais importantes, independentemente das mudanças tributárias”, afirma Jossan Batistute.
Tipos de holdings
O especialista explica que a holding familiar e a holding patrimonial têm objetivos semelhantes, mas não são exatamente a mesma coisa.
A holding familiar é uma estrutura criada para concentrar a administração do patrimônio de uma família. Ela facilita o planejamento sucessório, a definição de regras de governança e a transferência organizada dos bens aos herdeiros.
Já a holding patrimonial tem foco específico na gestão de imóveis e outros ativos patrimoniais. Ela permite centralizar a administração, a locação e a eventual exploração econômica desses bens por meio de uma pessoa jurídica. Em muitos casos, uma mesma empresa pode reunir características dos dois modelos.
Impacto sobre imóveis e locações
No que se refere a patrimônio e locações, o impacto mais direto da reforma recairá sobre famílias que possuem imóveis para locação, tanto as que sonegam ao não declarar os rendimentos dos aluguéis quanto as que declaram integralmente.
“A Emenda Constitucional nº 132/2023 criou o chamado IVA Dual, formado pela CBS e pelo IBS, que substituirão gradualmente tributos atuais. A legislação complementar passou a prever a incidência desses novos tributos sobre operações imobiliárias, incluindo locações, ainda que com regimes específicos e reduções de alíquotas para o setor. Isso exigirá revisão de estratégias tributárias e financeiras por parte dos proprietários de grandes patrimônios imobiliários. Neste caso, a utilização de holdings patrimoniais trará uma economia tributária lícita se comparada ao pagamento do alto encargo tributário na pessoa física”, ressalta o advogado.
Planejamento sucessório e ITCMD
As holdings familiares voltadas principalmente ao planejamento sucessório tendem a ser ferramentas relevantes para reduzir os efeitos da Reforma Tributária sobre os inventários.
“A própria Emenda Constitucional nº 132 trouxe alterações relacionadas ao ITCMD, imposto estadual incidente sobre heranças e doações, determinando a adoção de alíquotas progressivas pelos estados. Embora a regulamentação dependa das legislações estaduais, patrimônios de maior valor poderão enfrentar uma tributação mais elevada nas transmissões futuras, tornando ainda mais relevante a antecipação do planejamento sucessório”, recomenda.
Recomendação para famílias empresárias
Nesse contexto, a recomendação é de que famílias empresárias e proprietárias de patrimônios relevantes não abandonem a estratégia das holdings, mas revisem suas estruturas à luz das novas regras.
“A Reforma Tributária altera a forma de tributação de determinadas operações, especialmente no mercado imobiliário, mas não elimina benefícios ligados à governança, à organização patrimonial e à sucessão familiar. Ao contrário, o período de transição até a plena implementação do novo sistema tributário pode representar uma janela importante de oportunidades para reavaliar estruturas e adequar o planejamento de longo prazo”, conclui Jossan Batistute.


