

Aumento das vendas, dinheiro na conta e pagamentos em dia podem passar a sensação de que uma empresa é lucrativa. Sem controles financeiros adequados, porém, o negócio pode perder margem, acumular dívidas ou consumir recursos sem que o proprietário perceba.
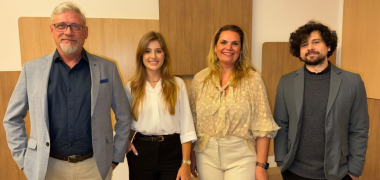
Segundo o economista e consultor empresarial Paulo Dias Fernandes, da PD Consultoria, faturamento, lucro e caixa são informações diferentes.
Faturamento, lucro e caixa
O faturamento corresponde ao valor total das vendas. O lucro é o resultado que permanece depois da retirada de impostos, custos e despesas. O caixa mostra quanto dinheiro está disponível em determinado momento.
“Quando o empresário acompanha apenas o saldo bancário, ele enxerga uma fotografia daquele dia, mas não necessariamente a saúde financeira da empresa. O dinheiro disponível pode ter vindo de um empréstimo, de um aporte dos sócios ou da antecipação de recebíveis”, explica Fernandes.
Cinco sinais de gestão no escuro
- Saldo bancário como único indicador. Ocorre quando o saldo é a única referência para decidir compras, investimentos e retiradas.
- Desconhecer a margem de contribuição. O cálculo revela quanto sobra de cada venda para pagar a estrutura do negócio.
- Desconhecer o ponto de equilíbrio. É o volume mínimo de vendas necessário para cobrir todos os custos e despesas. Sem essa informação, as metas podem ser definidas apenas pela intuição, sem indicar se a operação produz resultado.
- Faturamento em alta e caixa apertado. A situação pode indicar preços mal calculados, aumento excessivo das despesas, prazos longos para receber dos clientes ou necessidade crescente de capital de giro. Nesse cenário, vender mais pode ampliar o problema.
- Mistura entre contas pessoais e empresariais. Quando despesas particulares são pagas pela empresa ou os sócios fazem retiradas sem critérios, fica difícil saber quanto o negócio custa, qual é o lucro e quanto pode ser retirado com segurança.
O que analisar
Para compreender a situação financeira, o empresário precisa analisar o fluxo de caixa, a Demonstração do Resultado do Exercício (DRE) e as obrigações da empresa. Esses dados mostram se a operação tem lucro, se há recursos para os próximos compromissos e onde estão os principais desperdícios.
“Não é necessário esperar uma crise para organizar os números. Quanto mais cedo o empresário transforma as movimentações financeiras em informações confiáveis, maior é a possibilidade de corrigir a rota e tomar decisões seguras”, afirma Fernandes.
Primeiros passos
Segundo o consultor, o primeiro passo é separar completamente as contas pessoais e empresariais. Também é preciso revisar receitas e despesas, classificar os custos e calcular a margem dos principais produtos ou serviços.
Outras medidas são projetar as entradas e saídas dos próximos meses e estabelecer uma retirada definida para os sócios.
“O número não decide pelo empresário. Ele revela situações que podem permanecer escondidas quando a gestão depende apenas da percepção, do saldo bancário ou do volume de vendas. Administrar com clareza é saber não apenas quanto a empresa vende, mas quanto ela realmente ganha”, afirma Fernandes.