Quando falamos em dinheiro, quase sempre pensamos em custo de oportunidade, como aquilo que deixamos de ganhar ao escolher uma alternativa em vez de outra.
Mas existe uma conta ainda menos percebida: quanto custa não ter capital disponível quando surge uma oportunidade?
Um imóvel abaixo do preço de mercado. Um terreno que pode ser permutado. Uma empresa que precisa de capital de giro. Um negócio que pode aumentar a capacidade produtiva. Uma dívida cara que poderia ser substituída por uma estrutura financeira mais eficiente.
Em todos esses casos, existe algo em comum: a oportunidade tem prazo. E dinheiro disponível também é uma forma de poder de decisão.
É aqui que o consórcio merece uma análise diferente daquela tradicional comparação entre “pagar à vista” ou “pagar parcelado”.
O consórcio não precisa ser entendido apenas como uma forma de comprar um imóvel, um veículo ou um serviço. Ele pode funcionar como uma estratégia de formação de capacidade de compra futura, permitindo ao participante planejar a aquisição de um ativo sem necessariamente imobilizar, desde o primeiro dia, todo o capital necessário.
Quando surge a oportunidade
Imagine alguém que identifica um imóvel de R$ 450 mil com potencial de valorização, mas não possui os R$ 450 mil disponíveis. Se esperar acumular todo o dinheiro, pode perder a oportunidade. Se recorrer a um financiamento, terá de considerar juros, prazo e comprometimento de renda.
Em uma estratégia de consórcio, existe uma terceira possibilidade, construir previamente uma estrutura de crédito e buscar a contemplação por meio dos mecanismos previstos no grupo.
Isso não significa que o consórcio seja sempre a melhor alternativa. Significa que o custo financeiro não pode ser analisado isoladamente do tempo e da oportunidade, eu particularmente considero essa uma das maiores distorções das discussões sobre crédito, comparamos o custo de uma operação, mas frequentemente esquecemos de comparar o custo de ficar de fora dela.
Uma empresa que deixa de investir R$ 200 mil em uma expansão pode economizar os recursos financeiros envolvidos na operação. Mas quanto deixou de faturar por não ampliar sua capacidade?
Um investidor que não consegue adquirir determinado imóvel porque não tinha liquidez, preserva o seu caixa. Mas quanto deixou de capturar em eventual valorização ou renda?
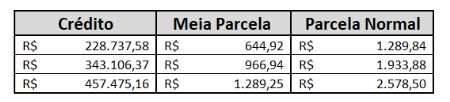
Abaixo exemplos de Cotas de Consórcio Imobiliário Topcon:
Conclusão
Um cliente que posterga sucessivamente a aquisição de um patrimônio pode evitar uma parcela hoje. Mas quanto terá de desembolsar daqui a cinco ou dez anos para comprar o mesmo ativo, e ainda, conseguirá comprá-lo?
O problema é que o custo da oportunidade perdida não aparece no extrato bancário, é por isso que planejamento financeiro não deveria responder apenas à pergunta “quanto eu vou pagar” e sim, O que esse dinheiro pode produzir? Ou quanto custa esperar? Ou ainda, qual é o custo do capital que estou utilizando?
Nesse contexto, o consórcio deixa de ser apenas uma discussão sobre parcela e passa a fazer parte de uma discussão maior: alocação de capital e planejamento patrimonial.
A pergunta não é se consórcio é caro ou barato, a pergunta correta é, qual é o custo total da estratégia e qual resultado ela pode produzir?
Porque dinheiro parado pode ter custo, mas dinheiro mal alocado também, e, em determinadas situações, o dinheiro que não estava disponível pode ser o mais caro de todos.
Sobre a TOPCON Crédito e Investimentos
Fundada em setembro de 2021, a TOPCON Crédito e Investimentos nasceu de uma aliança estratégica com a Breitkopf Administradora de Consórcios, sediada em Blumenau (SC) e presente no mercado desde 1964.
Ao iniciar seu quinto ano de operação, a TOPCON consolida sua atuação com foco em atendimento personalizado, consultoria individualizada e acompanhamento integral do cliente, desde a estruturação do projeto até a efetiva utilização do crédito.
Na TOPCON, a ética não é apenas um valor institucional, mas o principal pilar de relacionamento com nossos clientes. Nosso compromisso é orientar com transparência, apresentar informações claras e entregar exatamente aquilo que foi proposto, construindo relações duradouras baseadas na confiança.
Referências bibliográficas
BANCO CENTRAL DO BRASIL. Calculadora do Cidadão. Calculadora do Cidadão — Banco Central do Brasil
ASSOCIAÇÃO BRASILEIRA DE ADMINISTRADORAS DE CONSÓRCIOS — ABAC. Sistema de Consórcios. ABAC — Associação Brasileira de Administradoras de Consórcios
FUNDAÇÃO GETULIO VARGAS — FGV IBRE. Índices de preços e indicadores econômicos. FGV IBRE
COMISSÃO DE VALORES MOBILIÁRIOS — CVM. Portal do Investidor. Portal do Investidor — CVM