No mundo dos negócios imobiliários, existe uma diferença importante entre acumular patrimônio e construir renda.
Um imóvel pode valorizar significativamente ao longo dos anos e, ainda assim, gerar pouco fluxo de caixa assim como, um imóvel com boa renda de aluguel pode não apresentar a mesma valorização patrimonial, portanto, a questão, não é apenas comprar um bom imóvel, mas compreender qual papel ele desempenha na estratégia financeira do investidor.
A valorização aumenta o patrimônio, mas não significa necessariamente dinheiro disponível. Para transformar esse ganho em liquidez, muitas vezes é preciso vender o ativo, realizar custos de transação e encontrar uma nova oportunidade de reinvestimentos, já a renda de aluguel pode gerar fluxo de caixa recorrente, mas está sujeita à vacância, à manutenção, aos tributos e às oscilações do mercado, uma estratégia patrimonial eficiente, deve segregar o objetivo de valorização do objetivo de geração de renda.
O consórcio como ferramenta de estratégia patrimonial
É nesse cenário que o consórcio pode assumir um papel estratégico. Em vez de ser visto apenas como uma modalidade de aquisição, ele pode integrar um planejamento de formação patrimonial de longo prazo.
Ao preservar parte dos recursos próprios que seriam utilizados imediatamente na compra de um bem, o investidor mantém liquidez para outras finalidades. Entretanto, essa decisão precisa considerar o custo total da operação, a taxa de administração, custo do capital alavancado, os reajustes contratuais, a capacidade de pagamento e, principalmente, o prazo incerto de contemplação.
O consórcio não garante acesso imediato ao imóvel nem assegura rentabilidade. Sua utilidade depende da compatibilidade entre o planejamento financeiro do investidor e as condições do grupo.
Quando há contemplação e aquisição do imóvel, a receita de aluguel pode contribuir para o pagamento das obrigações mensais, desde que o fluxo de caixa seja suficiente. Essa possibilidade, porém, não deve ser tratada como automática dado que a renda pode sofrer interrupções, enquanto as parcelas e demais despesas continuam existindo.
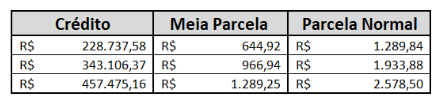
Abaixo exemplos de Cotas de Consórcio Imobiliário Topcon:
A alavancagem exige disciplina
Utilizar crédito para ampliar o patrimônio pode acelerar uma estratégia imobiliária, mas também amplia os riscos. O retorno obtido com o ativo precisa ser analisado em relação ao custo da operação, ao capital próprio empregado e às obrigações assumidas.
Por isso, não basta perguntar quanto um imóvel poderá valer daqui a dez anos. É necessário avaliar quanto será investido até lá, qual renda poderá ser produzida, quais despesas estarão envolvidas e como a operação se comportará caso a valorização esperada não aconteça.
O Banco Central do Brasil estabelece regras para a contratação e o funcionamento dos consórcios, incluindo a transparência dos custos contratuais e a avaliação da capacidade de pagamento. Esses aspectos são fundamentais para que a decisão seja baseada em condições concretas, e não apenas em expectativas de crescimento patrimonial.
A construção de patrimônio sustentável não depende de comprar o maior número possível de imóveis, mas de selecionar ativos e estruturar operações que façam sentido para os objetivos financeiros do investidor.
No fim, valorização e renda não precisam ser estratégias concorrentes. Podem ser complementares, desde que o investidor compreenda os custos, os riscos e o horizonte de cada decisão.
O patrimônio que cresce pode aumentar sua riqueza. O patrimônio que gera renda pode ampliar sua liberdade financeira. A estratégia está em saber como combinar os dois.
Sobre a TOPCON Crédito e Investimentos
Fundada em setembro de 2021, a TOPCON Crédito e Investimentos nasceu de uma aliança estratégica com a Breitkopf Administradora de Consórcios, sediada em Blumenau (SC) e presente no mercado desde 1964.
Ao iniciar seu quinto ano de operação, a TOPCON consolida sua atuação com foco em atendimento personalizado, consultoria individualizada e acompanhamento integral do cliente, desde a estruturação do projeto até a efetiva utilização do crédito.
Na TOPCON, a ética não é apenas um valor institucional, mas o principal pilar de relacionamento com nossos clientes. Nosso compromisso é orientar com transparência, apresentar informações claras e entregar exatamente aquilo que foi proposto, construindo relações duradouras baseadas na confiança.
Referências bibliográficas
- FUNDAÇÃO INSTITUTO DE PESQUISAS ECONÔMICAS (FIPE). Índice FipeZAP: preços de venda e locação de imóveis. Disponível em: https://www.fipe.org.br/pt-br/indices/fipezap/
- BANCO CENTRAL DO BRASIL. Consórcios: perguntas frequentes, contratos, prestações e taxa de administração. Disponível em: https://www.bcb.gov.br/meubc/faqs/s/consorcio
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Educação financeira e investimentos conscientes. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/educacao/