Com o endividamento das famílias em patamar elevado, a escolha do tipo de empréstimo pode ser tão importante quanto conseguir a aprovação do crédito, segundo economista.
Conseguir crédito não significa necessariamente fazer um bom negócio: em um cenário de juros ainda altos, comparar modalidades, prazos, custo efetivo total e a possibilidade de oferecer um patrimônio como garantia pode representar diferença importante no custo final de um empréstimo.
Dados do Banco Central ajudam a dimensionar o problema. Em janeiro de 2026, a taxa média das novas operações de crédito livre para pessoas físicas chegou a 61% ao ano, alta de 6,7 pontos percentuais em 12 meses.
O próprio BC apontou, em seu Relatório de Política Monetária de junho, que o endividamento e o comprometimento da renda das famílias permaneciam elevados e que as variações de juros haviam sido maiores nas modalidades sem garantia.
Escolher a forma de crédito, não só buscar a aprovação
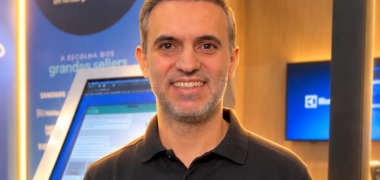
Para o economista Noé Santiago, da Anidea, esse cenário exige uma mudança na pergunta feita pelo consumidor antes de contratar.
“Não é apenas: ‘eu consigo esse crédito?’. A pergunta também deveria ser: ‘qual é a melhor forma de conseguir esse crédito?’. Dependendo da situação, utilizar um patrimônio como garantia pode abrir outras possibilidades que precisam ser comparadas antes da decisão”, explica Santiago.
A diferença está na estrutura da operação. Em modalidades com garantia, um imóvel ou outro bem é vinculado ao contrato, o que pode alterar as condições oferecidas pela instituição financeira. Isso não significa, no entanto, que uma modalidade seja automaticamente a melhor escolha para todos.
Taxas, prazo, valor liberado, custo efetivo total e a capacidade de pagamento precisam ser avaliados individualmente. O Banco Central mantém séries estatísticas distintas para operações de crédito pessoal não consignado com e sem garantias reais.
Anidea amplia portfólio com garantia de automóvel
Uma das alternativas de crédito com garantia é o Home Equity, modalidade na qual um imóvel é utilizado como garantia da operação. A Anidea ampliou seu portfólio e passou a trabalhar também com empréstimos com garantia de automóvel, opção voltada a clientes que possuem patrimônio e buscam comparar diferentes formas de acesso ao crédito.
Segundo Santiago, a ampliação não significa que todo consumidor que possui imóvel ou veículo deva necessariamente oferecê-lo como garantia.
“Crédito precisa fazer sentido para a realidade de quem está contratando. O primeiro passo é entender para que o dinheiro será utilizado, quanto a pessoa precisa, qual parcela cabe no orçamento e depois comparar as alternativas disponíveis. A garantia é uma possibilidade dentro dessa análise”, afirma Santiago.
Custo do crédito sobe nos últimos anos
A atenção ao custo do crédito ganhou importância nos últimos anos. Em dezembro de 2025, o crédito livre destinado às famílias registrava taxa média de 60,1% ao ano, sete pontos percentuais acima da registrada um ano antes. Entre as modalidades que contribuíram para esse movimento estavam o crédito pessoal não consignado e diferentes operações com cartão de crédito.
Para Santiago, o consumidor deve evitar escolher um empréstimo apenas pela facilidade ou velocidade da liberação.
“Antes de contratar qualquer crédito, é importante comparar. Às vezes, a solução mais fácil de acessar não é necessariamente a mais adequada para aquela pessoa. Quando existem patrimônio e outras possibilidades de estruturação da operação, vale conhecer os cenários antes de tomar a decisão”, conclui o economista.