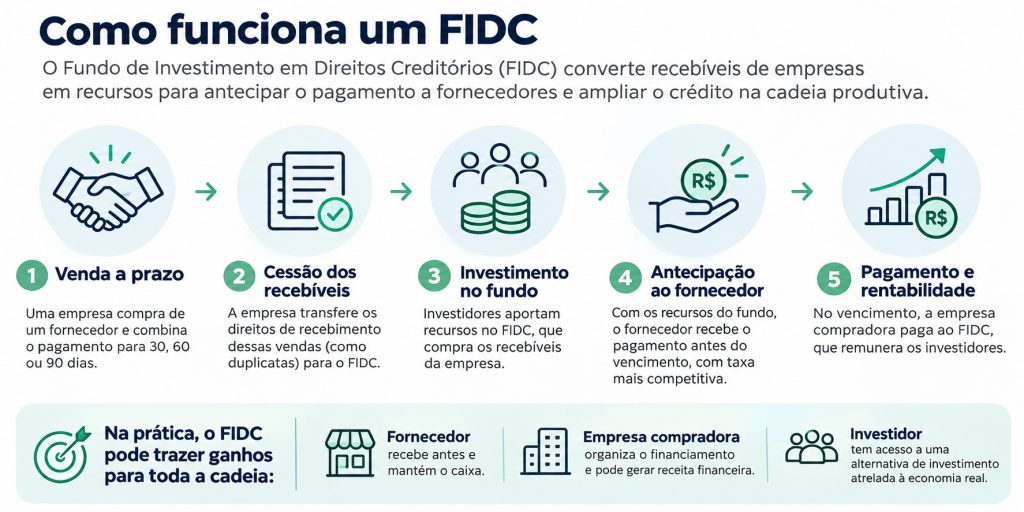


Quando uma empresa compra de um fornecedor e combina o pagamento para 30, 60 ou 90 dias, o dinheiro demora a entrar no caixa de quem vende. Até receber, o fornecedor precisa pagar funcionários, comprar matéria-prima e cobrir outras despesas. Para manter a operação, pode recorrer a empréstimos bancários ou antecipar os valores a receber, pagando juros e taxas.
“Os Fundos de Investimento em Direitos Creditórios (FIDCs) oferecem uma alternativa para financiar essas transações. Por meio deles, recebíveis comerciais, como duplicatas e faturas, podem ser convertidos em recursos antes do vencimento”, explica o head comercial da Catálise Estruturação e Gestão de Fundos, José Miguel Schichting Jr.
Com mais de R$ 19 bilhões em ativos sob gestão, 217 fundos ativos, mais de R$ 109 bilhões em operações realizadas, a empresa já contribuiu para viabilizar crédito a mais de 706 mil empresas e pessoas físicas e explica por que os FIDCs são a “bola da vez” no mercado.
“Uma das aplicações é o risco sacado, modalidade em que o fornecedor antecipa o recebimento de uma venda com base no crédito associado à empresa compradora”, exemplifica Miguel.
Ele revela que uma operação estruturada pela para uma rede varejista do setor de moda ilustra o potencial desse modelo.
A companhia citada centralizou operações de risco sacado que antes estavam distribuídas entre diferentes instituições financeiras.
“Com volume de R$ 150 milhões, a estrutura passou a atender mais de 60 fornecedores”, conta.
Com os fundos, as taxas médias de antecipação caíram de 3% a 3,5% para 2% a 2,5% ao mês. A operação também gerou cerca de R$ 10 milhões em rentabilidade para a empresa. O resultado, ressalta José Miguel, indica que a reorganização do financiamento pode beneficiar tanto os fornecedores, com a redução do custo do crédito, quanto a empresa compradora, com a geração de receita financeira.
“Uma empresa naturalmente procura comprar pelo menor preço possível e pagar no maior prazo possível. O fornecedor, por outro lado, precisa de recursos para continuar operando”, afirma.
Democratização do crédito
Na prática, a estruturação de um FIDC vinculado à cadeia de fornecedores permite centralizar a aquisição de recebíveis e estabelecer critérios próprios para selecionar os créditos e avaliar os riscos.
Em vez de depender exclusivamente das condições oferecidas individualmente por bancos e outras instituições financeiras, os fornecedores podem ter acesso a uma estrutura de financiamento organizada a partir das relações comerciais com o comprador.
“A redução das taxas, porém, não garante rentabilidade por si só. O resultado depende dos custos de estruturação e gestão, da remuneração dos investidores, das condições de captação e de eventuais perdas por inadimplência”, diz Miguel.
Para avaliar o ganho efetivo da empresa compradora, também é necessário distinguir o retorno financeiro bruto do resultado líquido da operação, conforme ele complementa.
Para Miguel, a expansão dos FIDCs no Brasil ajuda a dimensionar a relevância desse instrumento no mercado de crédito.
Ele lembra que, no primeiro semestre de 2026, as emissões desses fundos somaram R$ 53,1 bilhões no Brasil, recorde para o período, segundo a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).]
“O FIDC não deve ser visto apenas como uma fonte alternativa de recursos, mas como uma ferramenta de estruturação financeira. Quando bem desenhado, permite alinhar as necessidades de capital das empresas às oportunidades do mercado de crédito”, afirma.
Veja como funciona um FIDC: